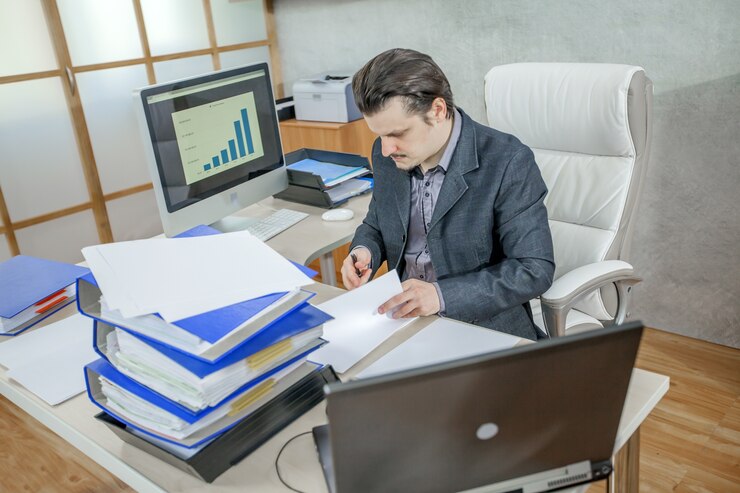
La gestion financière et comptable est au cœur du bon fonctionnement d’une entreprise. Pourtant, elle est encore trop souvent considérée comme une simple obligation administrative. Tenir une comptabilité à jour, suivre les dépenses, contrôler les encaissements ou préparer les déclarations ne consiste pas uniquement à respecter des obligations : ces informations permettent surtout au dirigeant de comprendre la situation réelle de son entreprise et de prendre de meilleures décisions.
Une comptabilité mal organisée peut rapidement entraîner des retards, des erreurs, des problèmes de trésorerie et une mauvaise visibilité sur les résultats. À l’inverse, une gestion financière structurée permet d’anticiper les difficultés, de contrôler les coûts et d’identifier plus facilement les opportunités de développement.
Pour améliorer durablement sa gestion financière et comptable, il est donc nécessaire d’agir à la fois sur l’organisation, les outils, les processus et les compétences.
Pourquoi la gestion financière est-elle si importante ?
Une entreprise peut avoir une activité commerciale dynamique et pourtant rencontrer des difficultés financières.
Pourquoi ? Parce que le chiffre d’affaires ne suffit pas à mesurer la santé réelle d’une entreprise.
Il faut également savoir :
- combien l’entreprise dépense ;
- quand les clients paient ;
- quelles sont les factures en attente ;
- quelles charges doivent être réglées ;
- quelle est la trésorerie disponible ;
- quelles activités sont réellement rentables ;
- quelles dépenses peuvent être optimisées ;
- quelles échéances financières doivent être anticipées.
Une bonne gestion financière donne donc au dirigeant une vision plus précise de son entreprise.
Elle permet notamment d’éviter de piloter l’activité uniquement « au feeling ».
1. Mettre en place une comptabilité régulièrement mise à jour
La première étape consiste à disposer d’une comptabilité à jour.
Une comptabilité traitée plusieurs mois après la réalisation des opérations ne permet pas au dirigeant de disposer d’une vision suffisamment précise de la situation actuelle.
Au contraire, lorsque les opérations sont enregistrées régulièrement, l’entreprise peut mieux suivre :
- ses recettes ;
- ses dépenses ;
- ses dettes ;
- ses créances ;
- ses charges ;
- sa trésorerie ;
- ses résultats.
La régularité est donc essentielle.
Il est préférable de traiter les documents comptables au fur et à mesure plutôt que d’attendre une période de forte accumulation.
Cette organisation réduit également le risque d’erreurs et facilite les travaux de contrôle et de clôture.
2. Organiser correctement les documents comptables
Une gestion comptable efficace commence par une bonne organisation documentaire.
Factures fournisseurs, factures clients, relevés bancaires, justificatifs de dépenses, notes de frais ou documents fiscaux doivent pouvoir être retrouvés rapidement.
Une mauvaise organisation peut entraîner :
- des pertes de documents ;
- des retards de traitement ;
- des doublons ;
- des erreurs de saisie ;
- des difficultés lors des contrôles ;
- une perte de temps importante.
La digitalisation permet aujourd’hui de simplifier considérablement cette organisation.
Les documents peuvent être centralisés dans des espaces sécurisés et accessibles aux personnes autorisées.
L’objectif est simple : chaque document doit pouvoir être retrouvé facilement lorsqu’il est nécessaire.
3. Séparer clairement les finances personnelles et professionnelles
Cette règle est particulièrement importante pour les dirigeants de petites entreprises.
Les dépenses personnelles et professionnelles doivent être clairement distinguées.
L’utilisation de comptes bancaires dédiés et de moyens de paiement professionnels facilite le suivi des opérations et permet d’avoir une vision plus fiable des finances de l’entreprise.
Cette séparation contribue également à simplifier le travail comptable et à réduire les risques d’erreurs.
Une gestion financière professionnelle commence donc par une distinction claire entre le patrimoine personnel du dirigeant et les finances de l’entreprise.
4. Suivre la trésorerie avec attention
Une entreprise rentable peut malgré tout connaître des problèmes de trésorerie.
Cette situation peut notamment apparaître lorsque les clients paient tardivement alors que les fournisseurs et les charges doivent être réglés rapidement.
C’est pourquoi le suivi de trésorerie doit être régulier.
Le dirigeant doit notamment connaître :
- le solde bancaire disponible ;
- les encaissements prévus ;
- les paiements à venir ;
- les factures clients en attente ;
- les principales échéances fiscales et sociales ;
- les dépenses exceptionnelles prévues.
Un tableau de trésorerie prévisionnel peut être particulièrement utile.
Il permet d’anticiper les périodes durant lesquelles les sorties de trésorerie pourraient être supérieures aux entrées.
5. Surveiller les factures clients et les délais de paiement
Les créances clients représentent une part importante de la gestion financière.
Une entreprise qui facture correctement mais qui encaisse tardivement peut rapidement subir une pression sur sa trésorerie.
Il est donc important de mettre en place un véritable suivi des factures.
Cela peut inclure :
- l’émission rapide des factures ;
- la vérification des informations de facturation ;
- le suivi des dates d’échéance ;
- l’identification des retards ;
- les relances ;
- le suivi des règlements.
Un bon processus de recouvrement permet de réduire les retards de paiement et d’améliorer la visibilité financière.
La gestion des créances ne doit donc pas être considérée comme une tâche secondaire.
6. Contrôler régulièrement les dépenses
Les petites dépenses répétées peuvent finir par représenter des montants importants.
Abonnements logiciels, frais bancaires, fournitures, prestations externes, télécommunications ou dépenses administratives doivent être régulièrement analysés.
L’objectif n’est pas de réduire toutes les dépenses sans distinction.
Il s’agit plutôt de déterminer quelles dépenses créent réellement de la valeur et lesquelles peuvent être optimisées.
Une revue périodique des charges peut permettre d’identifier :
- les abonnements inutilisés ;
- les services devenus trop coûteux ;
- les dépenses redondantes ;
- les contrats pouvant être renégociés ;
- les processus générant des coûts inutiles.
Cette démarche contribue directement à améliorer la rentabilité.
7. Construire un budget prévisionnel
Le budget prévisionnel permet de transformer les objectifs de l’entreprise en données financières concrètes.
Il peut notamment prévoir :
- le chiffre d’affaires attendu ;
- les charges fixes ;
- les charges variables ;
- les investissements ;
- les besoins de trésorerie ;
- les objectifs de rentabilité.
Le budget ne doit pas rester un document établi une seule fois au début de l’année.
Il doit être comparé régulièrement aux résultats réels.
Cette comparaison permet de comprendre les écarts et d’adapter les décisions.
Par exemple, si les charges sont beaucoup plus importantes que prévu, l’entreprise peut rechercher rapidement les causes et prendre des mesures correctives.
8. Utiliser des indicateurs financiers pertinents
Les dirigeants n’ont pas besoin de suivre des dizaines d’indicateurs.
Quelques indicateurs bien choisis peuvent suffire à obtenir une bonne vision de la situation.
Parmi les plus utiles, on peut notamment citer :
- le chiffre d’affaires ;
- la marge ;
- le résultat ;
- la trésorerie disponible ;
- les délais de paiement clients ;
- les dettes fournisseurs ;
- le niveau des charges ;
- la rentabilité par activité ou par client ;
- l’évolution des dépenses.
Ces indicateurs doivent être suivis régulièrement et comparés aux objectifs précédemment définis.
9. Automatiser les tâches répétitives
La digitalisation constitue aujourd’hui un véritable levier d’amélioration de la gestion comptable.
Certaines tâches répétitives peuvent être automatisées ou simplifiées grâce à des outils adaptés.
Cela peut concerner notamment :
- la collecte des documents ;
- la transmission des pièces ;
- certaines opérations de saisie ;
- le classement ;
- le rapprochement bancaire ;
- le suivi des factures ;
- les relances ;
- la génération de tableaux de bord.
L’objectif de l’automatisation n’est pas de remplacer l’expertise humaine.
Il consiste plutôt à réduire les tâches répétitives afin de permettre aux équipes de consacrer davantage de temps au contrôle, à l’analyse et à la prise de décision.
10. Effectuer régulièrement les rapprochements bancaires
Le rapprochement bancaire permet de comparer les écritures comptables avec les mouvements réellement enregistrés sur les comptes bancaires.
Cette opération permet d’identifier plus facilement :
- les erreurs ;
- les opérations manquantes ;
- les doublons ;
- les paiements non enregistrés ;
- certaines anomalies.
Effectué régulièrement, le rapprochement bancaire contribue à maintenir une comptabilité fiable.
Il permet également au dirigeant et au comptable de disposer d’une vision plus cohérente de la trésorerie.
11. Anticiper les échéances fiscales et sociales
Les obligations fiscales et sociales doivent être intégrées dans la gestion financière de l’entreprise.
Un oubli ou un retard peut avoir des conséquences financières et administratives.
Il est donc recommandé de disposer d’un calendrier précis des principales échéances.
Cette anticipation permet de mieux préparer les décaissements et d’éviter les mauvaises surprises.
Elle permet également de lisser les sorties de trésorerie lorsque cela est possible.
12. Améliorer la collaboration entre le dirigeant et le comptable
La comptabilité ne doit pas être considérée comme une activité complètement séparée de la gestion de l’entreprise.
Le dirigeant doit pouvoir échanger régulièrement avec son comptable ou son partenaire comptable.
Ces échanges permettent notamment de comprendre :
- l’évolution des résultats ;
- les principales charges ;
- les éventuelles anomalies ;
- la situation de trésorerie ;
- les échéances importantes ;
- les points nécessitant une attention particulière.
Un bon accompagnement comptable ne consiste donc pas uniquement à produire des documents.
Il doit également aider le dirigeant à mieux comprendre les chiffres de son entreprise.
13. Mettre en place des procédures internes
À mesure qu’une entreprise grandit, les méthodes informelles deviennent plus difficiles à gérer.
Il est alors utile de formaliser certaines procédures.
Par exemple :
- qui valide les factures ?
- qui effectue les paiements ?
- qui contrôle les dépenses ?
- qui transmet les documents au comptable ?
- qui suit les créances clients ?
- qui vérifie les rapprochements bancaires ?
La formalisation des responsabilités réduit les risques d’oubli et améliore la fluidité des opérations.
14. Sécuriser les données financières
Les données comptables et financières sont particulièrement sensibles.
Il est donc important de mettre en place des mesures adaptées pour protéger les informations.
Cela peut passer par :
- des accès individualisés ;
- des mots de passe sécurisés ;
- des droits d’accès adaptés aux fonctions ;
- des sauvegardes régulières ;
- des outils sécurisés ;
- une limitation du partage de documents sensibles.
Lorsque la comptabilité est externalisée, la sécurité des données doit également faire partie des critères de sélection du prestataire.
15. Ne pas attendre la clôture annuelle pour analyser ses comptes
Une erreur fréquente consiste à attendre la clôture de l’exercice pour regarder attentivement les chiffres.
Or, lorsque les problèmes sont identifiés trop tard, les possibilités d’action peuvent être limitées.
Une analyse régulière permet au contraire de détecter plus rapidement :
- une baisse de marge ;
- une augmentation anormale des charges ;
- des retards de paiement ;
- une diminution de la trésorerie ;
- une activité moins rentable que prévu.
Le suivi financier doit donc être continu.
16. Externaliser certaines tâches comptables
Toutes les entreprises ne disposent pas nécessairement des ressources nécessaires pour gérer efficacement l’ensemble de leurs opérations comptables en interne.
Dans ce contexte, l’externalisation peut représenter une solution intéressante.
L’entreprise peut conserver le contrôle de ses informations tout en confiant certaines tâches à un partenaire spécialisé.
Selon les besoins, cela peut concerner :
- la saisie comptable ;
- le traitement des pièces ;
- les rapprochements bancaires ;
- le lettrage ;
- le suivi des comptes ;
- la préparation de certaines déclarations ;
- certains travaux de révision ;
- l’assistance aux opérations de clôture.
L’intérêt est notamment de bénéficier de ressources et de compétences spécialisées sans nécessairement créer une équipe interne importante.
17. Choisir un partenaire comptable adapté
Externaliser une partie de sa comptabilité nécessite toutefois de sélectionner son partenaire avec attention.
Plusieurs critères doivent être étudiés.
L’expertise
Le prestataire doit maîtriser les règles et pratiques comptables applicables à l’activité concernée.
La qualité du travail
Des procédures de contrôle doivent permettre de limiter les erreurs.
La confidentialité
Les informations financières confiées au prestataire doivent être protégées.
La réactivité
Le partenaire doit pouvoir répondre rapidement aux demandes et respecter les délais convenus.
La communication
Les échanges doivent être simples et réguliers.
La flexibilité
Les besoins d’une entreprise peuvent évoluer. Le prestataire doit pouvoir adapter son accompagnement.
18. Utiliser la comptabilité comme outil d’aide à la décision
Une comptabilité bien tenue ne sert pas uniquement à respecter les obligations légales.
Elle constitue également une véritable source d’informations pour le dirigeant.
Les données comptables peuvent aider à répondre à des questions importantes :
- Quelle activité est la plus rentable ?
- Les charges augmentent-elles trop rapidement ?
- Peut-on recruter ?
- Est-il possible d’investir ?
- Faut-il revoir les prix ?
- Quels clients génèrent les meilleures marges ?
- L’entreprise dispose-t-elle d’une trésorerie suffisante ?
- Quels coûts peuvent être optimisés ?
Plus les informations financières sont fiables et disponibles rapidement, plus le dirigeant peut prendre des décisions pertinentes.
19. Adopter une démarche d’amélioration continue
Améliorer la gestion financière et comptable n’est pas un projet ponctuel.
Les outils évoluent, l’entreprise grandit, les besoins changent et les processus doivent régulièrement être réévalués.
Une bonne démarche consiste à analyser périodiquement :
- ce qui fonctionne bien ;
- ce qui prend trop de temps ;
- les erreurs qui reviennent régulièrement ;
- les coûts inutiles ;
- les tâches pouvant être automatisées ;
- les missions pouvant être externalisées ;
- les informations financières réellement utiles au pilotage.
Cette approche permet de faire évoluer progressivement l’organisation sans bouleverser l’entreprise.
Prestations Déléguées : un accompagnement en sous-traitance comptable française
Pour les entreprises qui souhaitent améliorer leur organisation comptable, faire appel à un partenaire spécialisé peut permettre de gagner du temps et de mieux répartir les ressources.
Prestations Déléguées, basé à Paris, accompagne les entreprises et les cabinets d’expertise comptable dans leurs besoins de sous-traitance en comptabilité française.
L’objectif est d’apporter un soutien fiable, flexible et confidentiel sur différentes opérations comptables, tout en permettant aux professionnels de se concentrer davantage sur leur activité principale.
Selon les besoins, l’accompagnement peut notamment concerner la saisie comptable, les rapprochements bancaires, le suivi des comptes, la préparation des déclarations de TVA, certains travaux de révision et l’assistance aux opérations de clôture.
L’externalisation permet ainsi de compléter les ressources internes sans nécessairement augmenter les charges fixes de manière importante.
Conclusion
Améliorer la gestion financière et comptable d’une entreprise ne consiste pas uniquement à tenir correctement les comptes.
Il s’agit surtout de construire une organisation capable de fournir des informations fiables, rapidement disponibles et réellement utiles à la prise de décision.
Pour y parvenir, plusieurs leviers peuvent être combinés : mettre régulièrement la comptabilité à jour, organiser les documents, suivre la trésorerie, contrôler les dépenses, surveiller les créances, anticiper les échéances, automatiser certaines tâches et utiliser des indicateurs financiers pertinents.
Lorsque les ressources internes sont limitées, l’externalisation de certaines missions comptables peut également apporter davantage de flexibilité et permettre à l’entreprise d’accéder à des compétences spécialisées.
Une gestion financière bien structurée devient alors plus qu’une obligation administrative : elle devient un véritable outil de pilotage, de rentabilité et de croissance pour l’entreprise.

One thought on “Comment améliorer la gestion financière et comptable de son entreprise ?”